

Crédit Coopératif

- 2.29K Avis
- 4,7
- Téléchargements
- 100 000+
Notre avis sur Crédit Coopératif — Visiter Mobxio
Quand on utilise l’application mobile du Crédit Coopératif pour la première fois, l’intérêt est assez immédiat : on retrouve sa banque dans un format accessible depuis le téléphone, sans devoir passer par un ordinateur pour les vérifications courantes. J’ai surtout apprécié cette approche directe. L’application est gratuite, classée dans la catégorie finance et développée par Crédit Coopératif, avec une promesse simple : accompagner les opérations bancaires du quotidien plutôt que chercher à devenir un outil financier compliqué.
Cette simplicité est précisément ce qui peut lui donner une place durable. Une application bancaire n’a pas besoin de divertir ni de multiplier les options pour être utile. Elle doit permettre de consulter sa situation, de suivre ses mouvements et de gérer ses habitudes avec le moins de friction possible. Dans mon expérience, cette application répond bien à ce besoin si l’on est déjà client de l’établissement et que l’on cherche un accès mobile cohérent avec sa banque.
Une première semaine plutôt rassurante
La première semaine d’utilisation sert surtout à vérifier si l’application s’intègre naturellement dans sa routine. Je l’imagine particulièrement pratique pour les personnes qui consultent leur compte avant un achat, surveillent l’arrivée d’un revenu ou veulent simplement éviter de se connecter à leur espace bancaire depuis un navigateur. Le fait de disposer d’une application dédiée rend ces contrôles plus spontanés : on ouvre, on regarde, puis on referme sans transformer chaque vérification en démarche administrative.
Le point important est de ne pas attendre d’elle une expérience comparable à celle d’une application de gestion budgétaire indépendante. Son rôle reste celui d’une application bancaire mobile liée au Crédit Coopératif. Elle est donc surtout pertinente pour accéder à sa relation bancaire existante, pas pour agréger de nombreux comptes provenant de banques différentes ou construire une analyse financière très poussée.
Dans un scénario courant, je peux penser à une personne qui fait ses courses après le travail. Avant de payer, elle consulte son compte pour vérifier que les dépenses du week-end ont bien été prises en compte et que le solde disponible correspond à ce qu’elle avait prévu. Ce geste rapide peut sembler banal, mais c’est exactement le genre d’usage qui décide de la valeur réelle d’une application bancaire : si l’accès est clair et suffisamment rapide, on adopte le réflexe ; s’il demande trop d’étapes, on revient au site web ou à un relevé papier.
L’application bénéficie aussi d’un positionnement rassurant pour les utilisateurs qui préfèrent rester dans l’environnement de leur banque plutôt que confier leur suivi financier à un service tiers. La présence du nom Crédit Coopératif réduit la confusion entre plusieurs outils et permet de garder ses habitudes au même endroit. Pour une personne déjà familiarisée avec les services de l’établissement, la prise en main devrait être plus naturelle que celle d’une solution financière indépendante.
Elle est proposée gratuitement, avec une classification PEGI 3 qui indique une accessibilité très large sur le plan de l’âge. Cela ne signifie évidemment pas qu’un enfant devrait gérer seul des opérations bancaires, mais l’indication confirme que l’application ne repose pas sur un contenu réservé à un public adulte au sens des classifications de contenu. Elle a été publiée le 23 mai 2018 et continue d’exister comme outil mobile de référence de la banque.
Ce que je vérifierais avant de l’adopter
Avant de remplacer complètement l’accès web, je conseille de prendre quelques minutes pour vérifier que l’application correspond bien à son usage personnel. La question principale n’est pas seulement de savoir si elle s’installe, mais si elle couvre les actions que l’on réalise réellement chaque semaine. Une personne qui souhaite uniquement consulter ses comptes et suivre ses mouvements n’aura pas les mêmes attentes qu’un utilisateur qui veut piloter plusieurs produits financiers ou organiser un budget familial détaillé.
Je regarderais aussi la compatibilité de l’appareil. La version actuelle est indiquée comme étant la 7.15.11 et le système minimum requis est Android 9. Pour un téléphone récent ou correctement maintenu, cette contrainte ne devrait pas poser de difficulté. En revanche, ceux qui conservent un ancien appareil doivent vérifier ce point avant de compter sur l’application au quotidien. Une application bancaire inutilisable sur son téléphone principal perd naturellement tout son intérêt.
La première semaine est également le bon moment pour observer ses propres réactions. Est-ce que l’on pense à ouvrir l’application quand on veut contrôler ses dépenses ? Est-ce que l’on préfère finalement le confort d’un grand écran ? Est-ce que les informations affichées sont suffisamment lisibles pour éviter les erreurs d’interprétation ? Ces questions sont plus utiles qu’une simple impression de nouveauté, car elles annoncent la manière dont l’outil sera utilisé après quelques semaines.
Une valeur qui se mesure au fil des mois
Après l’attrait initial, une application bancaire doit devenir presque invisible dans la routine. C’est paradoxal : plus elle est utile, moins on a besoin d’y penser. Pour moi, la valeur mensuelle de Crédit Coopératif repose sur cette capacité à accompagner les petits contrôles réguliers. On peut l’ouvrir après une dépense inhabituelle, avant un prélèvement attendu ou au moment de faire le point sur son compte, sans réserver cette consultation à une session longue.
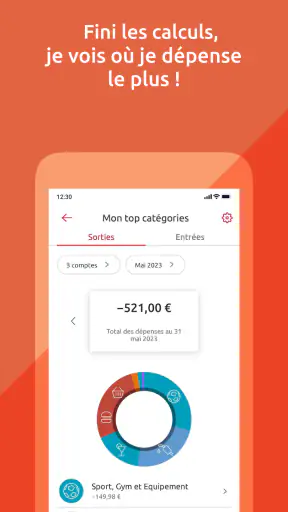
Son intérêt est donc moins spectaculaire que celui d’une application de placement ou d’un outil de budget automatisé, mais il peut être plus constant. Une banque mobile sert souvent à confirmer que tout est normal. Cette fonction de surveillance ordinaire est importante : elle aide à repérer une opération que l’on ne reconnaît pas, à mieux comprendre le rythme de ses dépenses et à éviter de découvrir trop tard que son solde ne correspond plus à ses prévisions.
Je trouve utile de distinguer deux habitudes. La première consiste à ouvrir l’application de manière ponctuelle, lorsqu’un doute apparaît. La seconde consiste à l’intégrer à un rendez-vous régulier, par exemple au début du mois ou avant de régler les charges importantes. La deuxième méthode donne davantage de valeur à l’outil, car elle transforme la consultation en routine plutôt qu’en réaction à un problème. L’application n’a pas besoin de modifier les comportements toute seule : elle devient utile quand elle accompagne une méthode personnelle.
Un autre cas intéressant concerne les personnes qui alternent entre plusieurs lieux de vie. Un étudiant, un salarié souvent en déplacement ou un parent qui gère des dépenses dans plusieurs contextes peut préférer avoir un accès bancaire mobile toujours disponible plutôt que dépendre d’un ordinateur précis. Ici, l’application joue un rôle de continuité. Elle ne remplace pas forcément toutes les démarches, mais elle permet de garder un œil sur son compte pendant les moments où l’on n’est pas chez soi.
La note moyenne de 4,7, attribuée par environ 17 000 utilisateurs, suggère que l’expérience répond aux attentes d’une large partie de son public. Elle compte aussi plus de 100 000 installations, ce qui montre qu’elle a trouvé sa place auprès d’une base d’utilisateurs réelle. Je ne considère toutefois pas ces chiffres comme une garantie personnelle : une bonne note ne dit pas si l’application conviendra à quelqu’un qui attend des outils très spécialisés. Elle indique plutôt que le socle de l’expérience est apprécié par de nombreux clients.
Ce qui peut réellement créer une habitude
Le meilleur réflexe consiste à utiliser l’application comme un point de contrôle, pas comme un carnet de comptes complet. Après une dépense importante, je vérifierais que le mouvement apparaît correctement, puis je noterais séparément les dépenses prévues qui ne sont pas encore passées. Cette distinction évite de croire que le solde visible représente toujours l’argent réellement disponible pour tout le mois.
Je conseille également de ne pas multiplier les ouvertures sans objectif. Consulter son compte trop souvent peut augmenter l’anxiété financière sans améliorer la gestion. Une consultation ciblée, liée à une décision concrète, est généralement plus utile qu’un rafraîchissement machinal de l’écran. Cette nuance compte pour juger la valeur à long terme : l’application peut soutenir une bonne habitude, mais elle ne crée pas automatiquement une discipline budgétaire.
Enfin, les personnes qui utilisent déjà un tableur ou une application de budget peuvent garder Crédit Coopératif comme source de vérification et réserver l’analyse détaillée à leur autre outil. Cette combinaison est souvent plus réaliste que de demander à l’application bancaire de remplacer toutes les méthodes de suivi. Elle conserve la fiabilité du compte bancaire comme référence tout en laissant l’organisation budgétaire à un outil conçu pour cet objectif.
Le coût d’entretien et les petites frictions
Une application bancaire durable doit demander peu d’entretien. Dans ce domaine, l’entretien ne se limite pas aux mises à jour : il comprend aussi la nécessité de rester attentif aux changements d’interface, de vérifier régulièrement que l’application fonctionne sur son appareil et de conserver ses moyens d’authentification en ordre. Ce sont des contraintes normales pour un service financier, mais elles peuvent devenir fatigantes si l’on ne consulte l’application que rarement.
La version actuelle, 7.15.11, montre que l’application évolue dans le temps. C’est plutôt rassurant pour un service bancaire, car un outil mobile doit rester compatible avec les systèmes récents et suivre les attentes de sécurité de son environnement. En contrepartie, chaque évolution peut demander une courte période d’adaptation. Une personne qui n’aime pas voir ses repères changer préférera peut-être l’accès web, surtout si elle effectue peu d’opérations depuis son téléphone.
Le principal entretien reste comportemental. Il faut garder son téléphone à jour, éviter de partager ses informations de connexion et prendre le temps de vérifier les écrans avant de valider une action sensible. Je ne vois pas cela comme un défaut propre à Crédit Coopératif, mais comme une responsabilité incontournable dès qu’une application donne accès à ses finances. La commodité mobile ne doit pas conduire à traiter une opération bancaire avec la même légèreté qu’une consultation ordinaire.
La compatibilité avec Android 9 est un autre élément à surveiller pour les appareils anciens. Un téléphone peut encore fonctionner correctement pour les appels et la messagerie tout en devenant moins adapté à une application bancaire récente. Si l’on utilise un appareil conservé plusieurs années, il vaut mieux considérer la compatibilité comme un point de maintenance à vérifier périodiquement, et non comme une formalité faite une seule fois.
Quand l’application risque de fatiguer
La fatigue vient souvent d’un décalage entre les attentes et le rôle réel du produit. Si je veux gérer plusieurs banques, comparer des catégories de dépenses très finement ou obtenir une vision consolidée de mes finances, une application bancaire rattachée à un seul établissement risque de me sembler limitée. Dans ce cas, un agrégateur ou un outil budgétaire spécialisé sera probablement plus adapté, même si je conserve l’application du Crédit Coopératif pour les actions liées à mon compte.
Elle peut aussi décevoir les utilisateurs qui préfèrent accomplir toutes leurs démarches sur ordinateur. Un écran de téléphone est pratique pour une consultation rapide, mais moins confortable pour examiner longuement des mouvements ou organiser des informations complexes. Je recommande donc de la voir comme un complément mobile plutôt que comme une obligation de renoncer à l’espace web. Le meilleur choix dépend du type d’action : téléphone pour le contrôle rapide, grand écran pour une analyse plus posée.
Autre source possible de lassitude : l’absence de bénéfice visible après les premières semaines. Si l’on n’a pas besoin de consulter son compte en mobilité, l’application peut rester installée sans être ouverte. Dans ce cas, son intérêt est faible, et il ne sert à rien de la conserver uniquement parce qu’elle est gratuite. Une application bancaire mérite une place permanente lorsqu’elle réduit réellement une friction, pas simplement parce qu’elle appartient à sa banque.
Les quelque 2 300 avis publiés montrent qu’un volume important d’utilisateurs a pris le temps de partager son expérience, mais je préfère toujours lire les retours avec recul. Les problèmes signalés dans une application financière peuvent dépendre du téléphone, de la connexion, du profil bancaire ou d’une étape particulière du parcours. Avant de conclure qu’un défaut est général, il faut le replacer dans son contexte. Cette prudence est importante pour une application dont l’usage peut varier fortement selon les besoins du client.
Mon verdict sur sa place dans la durée
Après la nouveauté, Crédit Coopératif conserve une vraie raison d’être pour les clients de la banque qui veulent consulter leur situation depuis leur téléphone sans passer systématiquement par un navigateur. Sa force n’est pas de proposer une expérience spectaculaire, mais de s’insérer dans des gestes simples : vérifier un solde, suivre un mouvement, contrôler une dépense ou reprendre contact avec sa banque quand on est en déplacement.
Je la recommanderais en priorité aux clients du Crédit Coopératif qui utilisent régulièrement leur smartphone et qui veulent un accès bancaire pratique, gratuit et officiel. Elle convient aussi à ceux qui souhaitent séparer clairement deux fonctions : l’application de la banque pour les informations liées au compte, puis un outil complémentaire pour le budget, les objectifs ou la consolidation de plusieurs établissements. Cette répartition évite de lui demander plus qu’elle ne devrait fournir.
Je serais plus réservé pour une personne qui cherche une plateforme financière universelle. Si votre priorité est de réunir différents comptes, d’automatiser une analyse très détaillée ou de construire un suivi budgétaire sophistiqué, une solution spécialisée offrira probablement une meilleure profondeur. De même, si vous faites presque tout sur ordinateur et consultez rarement vos comptes en déplacement, l’installation risque de ne pas apporter assez de valeur pour devenir une habitude.
Ce que je retiens surtout, c’est la différence entre utilité et enthousiasme. On peut ne pas être impressionné par une application bancaire et pourtant l’ouvrir chaque semaine parce qu’elle répond exactement à un besoin concret. C’est le meilleur signe de longévité pour ce type de produit. La valeur durable se trouve dans la régularité des contrôles, pas dans l’effet de nouveauté.
Avec sa note moyenne de 4,7 et son adoption par plus de 100 000 personnes, l’application paraît suffisamment solide pour mériter un essai si l’on est client de l’établissement. Je la garderais installée si elle me fait gagner du temps dans mes vérifications courantes, tout en conservant un outil séparé pour les analyses plus poussées. Dans ce cadre, Crédit Coopératif remplit correctement son rôle : un accès mobile pratique à sa banque, à condition de l’évaluer sur sa routine réelle plutôt que sur la promesse d’en faire son unique outil financier.
Mon avis final est donc favorable, mais ciblé. Ce n’est pas une application que je conseillerais indistinctement à tout le monde : son intérêt dépend d’abord du fait d’être client du Crédit Coopératif et de vouloir gérer une partie de sa relation bancaire depuis un téléphone compatible. Pour ce public, elle peut rester utile bien après la première installation, surtout si elle devient un rendez-vous simple et maîtrisé dans la gestion du mois.
Les meilleurs aspects de Crédit Coopératif
Points à garder à l’esprit concernant Crédit Coopératif
Vous ne voulez pas lire l’intégralité de l’avis ?
Appuyez sur le bouton Télécharger
FAQ sur Crédit Coopératif
Qu’est-ce que l’application Crédit Coopératif et à quoi sert-elle ?
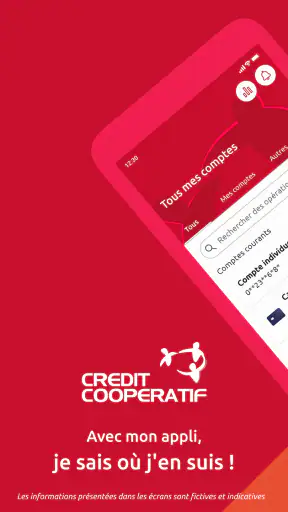
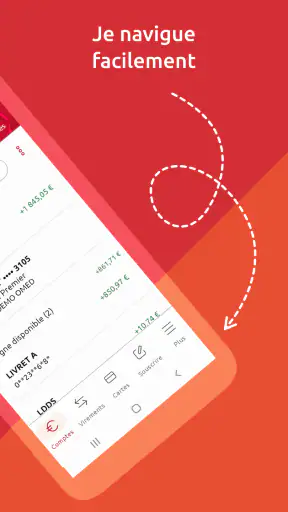
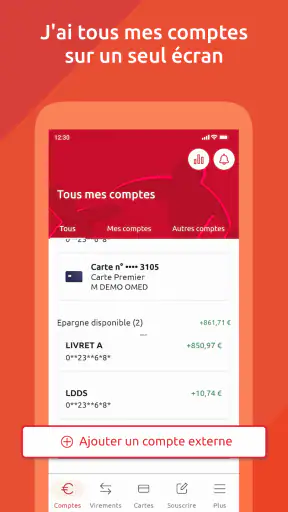
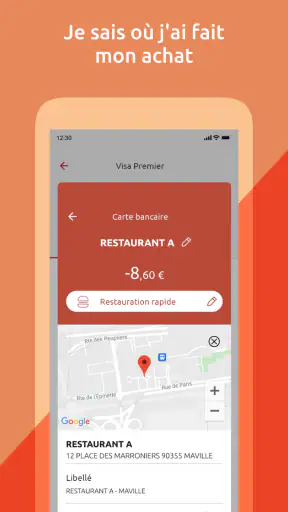
L’application Crédit Coopératif permet aux clients de consulter leurs comptes bancaires depuis un smartphone ou une tablette. Elle donne généralement accès au solde, aux opérations récentes, aux virements, à la gestion des bénéficiaires, aux relevés électroniques et à certaines fonctionnalités liées aux cartes bancaires. Son contenu peut varier selon le type de compte, les services souscrits et les mises à jour disponibles.
L’application Crédit Coopératif est-elle gratuite à télécharger ?
Le téléchargement de l’application Crédit Coopératif est généralement gratuit depuis les boutiques officielles Android et iOS. Toutefois, l’utilisation des services bancaires dépend de votre contrat avec la banque et de votre connexion Internet ou mobile, qui peut être facturée par votre opérateur. Certaines opérations ou options spécifiques peuvent également être soumises aux conditions tarifaires de votre offre bancaire.
Comment se connecter à l’application Crédit Coopératif pour la première fois ?
Pour accéder à l’application, il faut habituellement disposer de ses identifiants de banque à distance, puis suivre les instructions affichées à l’écran. Une authentification renforcée peut être demandée, notamment avec un code reçu sur un appareil enregistré ou une solution de validation sécurisée. Si vous oubliez vos identifiants ou changez de téléphone, contactez votre agence ou l’assistance officielle.
Peut-on effectuer des virements et gérer ses bénéficiaires depuis l’application ?
Selon les services activés sur votre compte, l’application Crédit Coopératif permet de réaliser des virements, de consulter leur statut et parfois d’ajouter ou de modifier des bénéficiaires. Une validation supplémentaire peut être exigée pour protéger les transactions. Avant de confirmer une opération, vérifiez attentivement le montant, le compte destinataire et les informations du bénéficiaire, car une erreur peut être difficile à annuler.
L’application Crédit Coopératif est-elle suffisamment sécurisée pour gérer ses comptes ?
L’application utilise normalement plusieurs mécanismes de protection, comme l’identification personnelle, la validation renforcée des opérations et, selon l’appareil, la biométrie. Pour limiter les risques, installez uniquement la version provenant de Google Play ou de l’App Store, maintenez votre téléphone à jour et évitez les réseaux Wi-Fi publics. Ne communiquez jamais vos codes par téléphone, message ou courrier électronique.











